
主なポイント
Nvidia株は今年、10月16日時点で13.4%上昇し$214.13に。第2四半期の売上高は960億ドルと2倍以上に増加した後も上昇を続けている。
アナリストの平均目標株価は$328.72で、終値から53.5%上。49名が「買い」、10名が「アウトパフォーム」、2名が「中立」、1名が「売り」、1名が「意見なし」と評価。
筆者のモデルでは、2031年1月までに$436.49に達し、総リターンは103.8%、年率換算で18.0%と試算。
第3四半期決算は11月17日発表予定。売上高は1080億ドルの業績見通し(ガイダンス)と比較される。
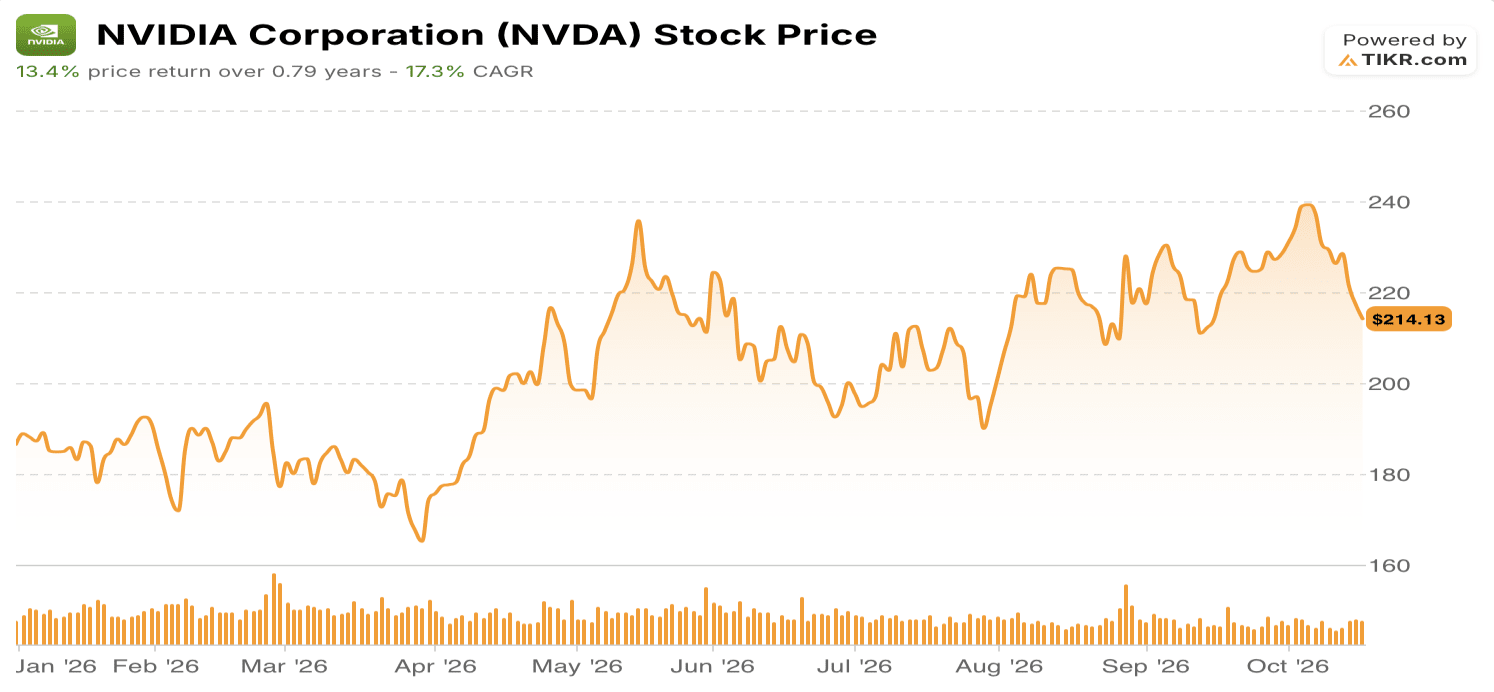 NVDA株価:年初来 (TIKR)
NVIDIA (NVDA) 株は1月初旬から13.4%上昇し、10月16日に$214.13で引けた。第2四半期売上高が962億ドル、2028会計年度の売上高成長率は約70%との業績見通し(ガイダンス)が発表された後も上昇を続けている。
Nvidia株は2026年の引け高値である$239.24を10月6日に記録した。10月16日までに、9月30日の終値$228.38から6.2%下落した。筆者の計算では、10月12日週には6.6%下落し、PHLX半導体指数は11%以上下落した。ロイターはこのAI関連株の売りを、高めのインフレデータを受けた利上げ観測と、Nvidiaが支援するクラウドプロバイダーCoreWeaveの500億ドルの負債に起因すると報じた。
Nvidia、売上高を2倍にし1年先の業績見通しを発表
Nvidia株は3月まで$170後半から$190前半の間で推移し、4月初旬には$160中盤まで下落した後、5月中旬までに$230中盤まで上昇した。夏場はレンジ相場となり、8月下旬まで株価は$190前半から$220中盤の間で取引された。
その後、8月26日の決算発表が行われた:
売上高は960億ドルに達し、1年前の2倍以上となった。データセンター売上高は前期比18%増の890億ドル。
調整後EPSは$2.22で、LSEGデータによるとアナリスト予想の$2.10を上回った。
経営陣は第3四半期売上高を1080億ドル(±2%)と見通し、CFOのコレット・クレスは供給制約下にあると述べつつ、2028会計年度の成長率目標を約70%に設定した。
成長のコストである粗利益率は、メモリ価格がNvidiaの予想以上に上昇したため、クレスは第3四半期に74%、第4四半期に71%から72%が底値と見通した。
9月28日、Nvidiaは自社株買いの枠を1500億ドル追加し、2028会計年度までの総枠を2350億ドルに引き上げた。この総額は、Nvidiaが第2四半期に株主に還元した記録的な260億ドルの9.0倍に相当する。10月初旬までに、Nvidia株は年初来高値を記録した。
Nvidia、AI資金調達問題に直面
10月12日週、状況は一変した。10月14日に発表された高めのコアインフレ指標により、今月のFRB利上げ観測は約25%から一時的に約50%に上昇したと、ロイターは報じた。同日、CoreWeave (CRWV) 株は15.5%下落した。同社債の利回りが16%を超えたこともあり、週間では約25%下落した。
これはNvidiaにとって重要である。両社は密接に関連している。NvidiaはCoreWeaveの第2位の投資家であり、約10%の株式を保有している。また、2032年4月までにCoreWeaveの未販売キャパシティを全て購入する契約を結んでいる。10月15日、ジェンセン・フアンはストックホルムで記者団に対し、CoreWeaveの財務体力は改善しており、Nvidiaが同社を支援する必要はないと述べた。それでもPHLX半導体指数は8日連続で下落し、Nvidia株は10月16日に1.43%下落し$214.13で引けた。
Nvidiaはこの議論を予見していた。「一部からはこれを循環融資と呼ぶ人もいるでしょう。我々は異なる見方をしています」と、クレスは2027年度第2四半期決算説明会で述べた。彼女は、Nvidiaがバランスシートで支援するAIラボが来年のビジネスの約4分の1を占めるとした。Nvidiaはすでにフロンティアラボに約500億ドルを投資している。
ウォール街、Nvidia目標株価をほとんど変更せず
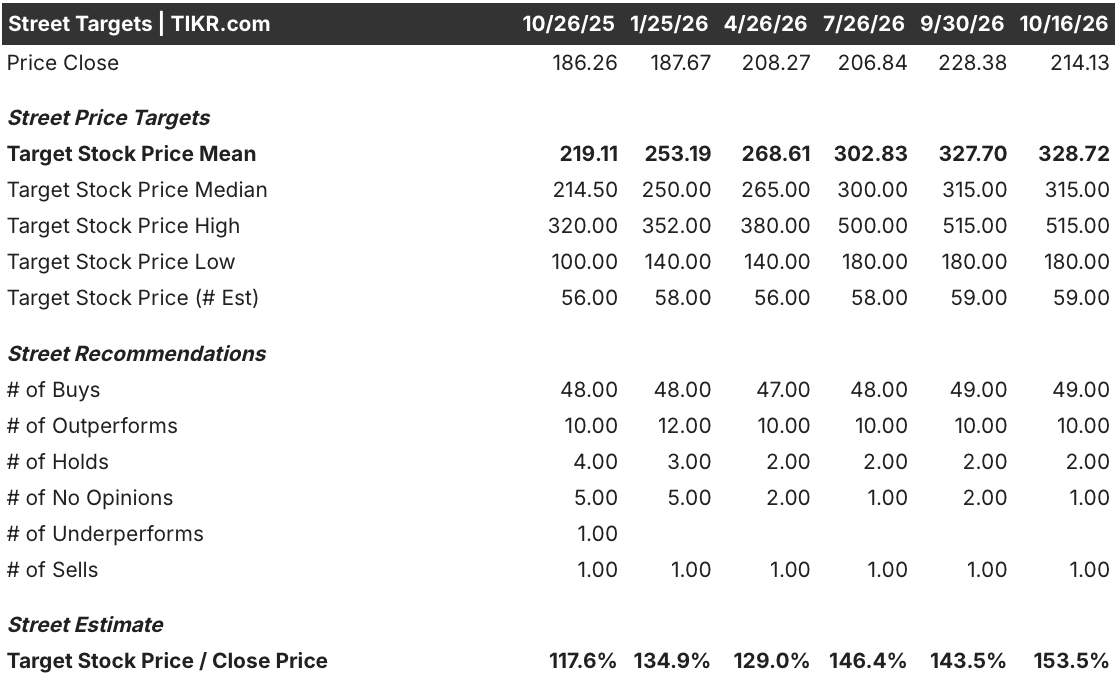 NVDA株 アナリスト目標株価 (TIKR)
アナリストは株価下落に追随しなかった。平均目標株価は9月30日の$327.70から10月16日の$328.72へと微増し、終値との差は43.5%から53.5%に拡大した。過去1年間で平均目標株価は50.0%上昇したが、株価は15.0%の上昇に留まった。現在の評価は「買い」49、「アウトパフォーム」10、「中立」2、「意見なし」1、「売り」1で、1年前は「中立」が4つあった。別途、59名のアナリストが目標株価を公表しており、最も低い$180.00でさえ終値からわずか15.9%下である。
成長率60%でもNvidia株は魅力的か?
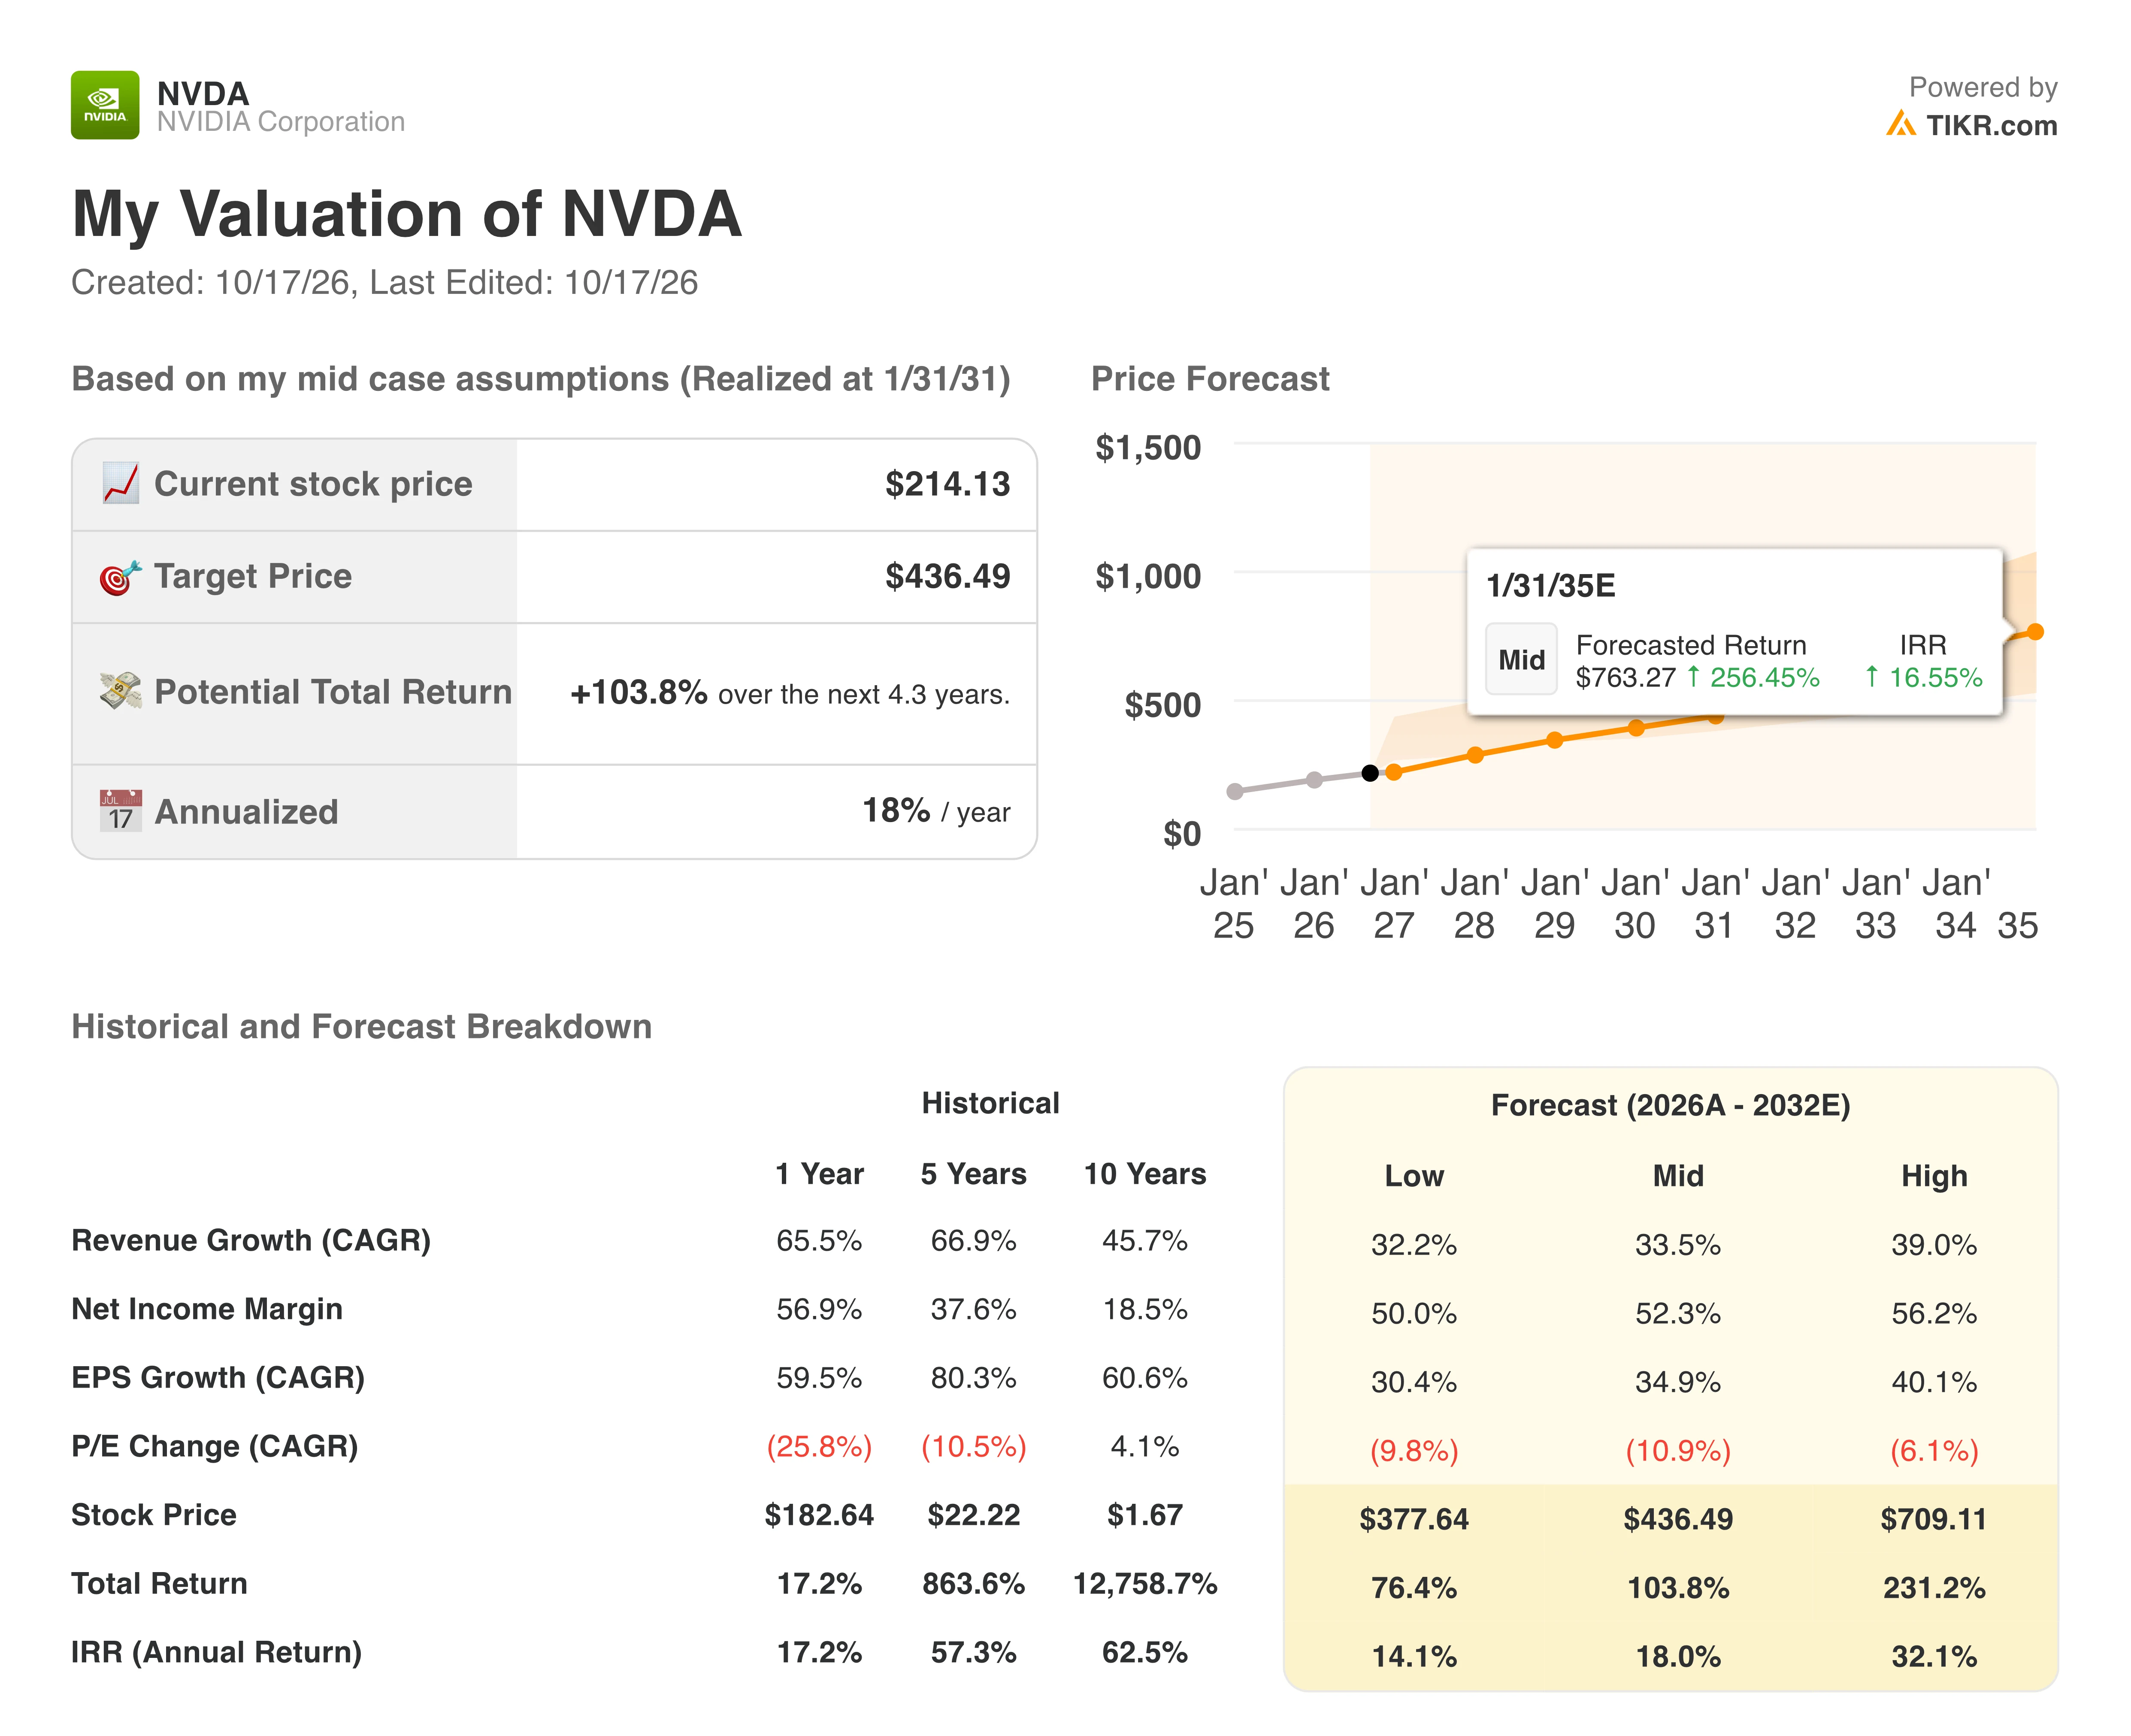 NVDA株 バリュエーションモデル (TIKR)
業績見通し(ガイダンス)では2028会計年度の成長率は約70%とされている。筆者はこれを使用しなかった。Nvidiaが支援するラボは来年のビジネスの約4分の1を占める見込みであり、ネオクラウドの負債に圧力がかかっているため、2028会計年度の成長率を60%に下方修正し、2032会計年度までに10.0%に減衰させた。これは年率33.5%の成長に相当し、昨年の65.5%の約半分である。また、メモリ価格によるリセット後もEBITマージンを63.0%に維持し、これにより純利益マージンは52.3%となり、昨年の56.9%を下回る。さらにPER倍率を15.0倍に維持した。これは過去1年間で25.8%下落した後、年率10.9%でPERが縮小することを意味する。
これらの下方修正を加えても、Nvidia株は2031年1月までに$436.49に達し、$214.13からの総リターンは103.8%、年率換算で18.0%と試算される。これはウォール街の平均目標株価より32.8%高く、TIKRが9月に公表した中間ケースの$661より34.0%低い。低ケースでも$377.64、年率14.1%となる。筆者のモデルは70%の業績見通し(ガイダンス)を維持する必要はない。必要なのは年率34.9%に近いEPS成長と、仮定した発行済み株式数の削減である。Nvidiaは2028会計年度までに2350億ドルの総枠を執行する見込みであり、それ以降の自社株買いはあくまで仮定である。
Nvidia株主が注視すべき11月17日の数字
Nvidiaは11月17日に第3四半期決算を発表する。2つの項目が、資金調達懸念が受注に影響したかどうかを示すことになる。売上高は1080億ドルの業績見通し(ガイダンス)に近い数字である必要があり、粗利益率は74%に近い必要がある。より重要なのは2028会計年度の見通しである。もしクレスがラボとネオクラウドの資金調達が健全な状態で約70%成長を再確認すれば、筆者がモデル化した60.0%は過度に慎重であり、$436.49の目標株価は控えめに見えるだろう。もし業績見通し(ガイダンス)が60%近くに下方修正されれば、筆者の慎重ケースがベースケースとなり、それ以上の下方修正に対する緩衝材はなくなる。
Nvidiaの成長見通しを過度に厳しく切り下げた、あるいは不十分だとお考えですか?ご自身で数字を確認してください:TIKRのバリュエーションモデルはコンセンサス予想から始まり、約60秒で完了し、無料でご利用いただけます。詳細はこちら。
では、NVIDIA株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、NVDA株がどのような価値を持つ可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対するご自身の見解を反映して入力を調整することもできます。無料でご利用いただけます。
NVIDIA Corporationを無料で評価する→
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!