主なポイント
MetaはMuseユーザーに週1億トークンを無料で提供している一方、OpenAIとAnthropicは無料のヘビーユーザーに利用制限を課している。
新しいAIモデルの優位性は数週間で失われるため、持続的な優位性は無料利用を支える資金力であり、Metaの広告事業がそれを可能にしている。
主なリスクは、MetaのAIインフラへの支出で、今年は1,000億ドルを超える見込みであり、無料提供を支えるキャッシュを圧迫する可能性がある。
同じ広告収入による資金力を持ちながら、Museのようなエージェントをまだ持っていない唯一の競合であるGoogleを注視すべきだ。
Meta Platforms (META) は、OpenAIとAnthropicにはできないことをMuseで行っている:
無料で提供することだ。
Metaが3週間前にリリースしたAIエージェント「Muse」は、今月初めにアプリストアの無料アプリランキングで第1位に躍り出た。作家兼投資家で『Young Money』の著者であるジャック・レインズは、今週のThe Prof G Podのエピソードで、この無料プランがいかに寛大かを説明した:
「マーク・ザッカーバーグは週1億トークンを無料で提供している。これは膨大なコンピュート資源だ。」
ClaudeやChatGPTを使ったことのある人なら誰でも、無料プランではすぐに利用制限(レートリミット)がかかることを知っている(有料プランでも同様だが)。
これは経済的な問題に帰着する。Metaは巨大な広告事業のおかげで需要を補助できるが、OpenAIとAnthropicにはそれができない。
持続する優位性
レインズのより深い論点は、モデルの優位性がいかに早く失われるかについてだ。OpenAIがベンチマークを破るモデルをリリースし、Anthropicがそれを上回り、「そして、性能は95%で価格は5%という中国製モデルが登場する。」
「つまり、これらの企業が新モデルで得る優位性は、リリースからわずか数週間で完全にコモディティ化されてしまうようだ。」
最も賢いモデルがトップに立つのが数週間だけなら、持続する優位性は、ユーザーを遮断することなくサービスを提供し続けられることだ。レインズはユーザー視点でこう述べる:
「もしあなたがMuseを使っていて、それが一週中ずっと動き続け、ChatGPTを使っていて利用制限に頻繁に引っかかるなら、遅かれ早かれ、止まらないAIツールを選ぶようになるだろう。」
彼の言う通りだと思う。ほとんどの人は、今週どのモデルがリーダーボードのトップかを知らない。しかし、自分のエージェントが答えを返さなくなった日には、確実に気づくだろう。
まず、無料プランの価値から見てみよう。Metaは有料の「Power」プランで週5億トークンを月額20ドルで提供している。無料ティアの1億トークンはその5分の1の割当なので、Powerプランの価格に基づくと月額約4ドルに相当する。(これはMetaがトークンに対して請求する価格だ。実際の提供コストは公開されていないので、単なる代理指標として使用している。)
レインズによると、Museは最初の3週間で340万ダウンロードを記録した。もしそれらのユーザー全員が無料割当を最大限使い切った場合、定価ベースで月額約1,360万ドルに相当する。
Metaはまた、前四半期に約590億ドルの広告収入を上げ、さらに事業のその他の部分から15億ドルを稼いだ。
これは月額約200億ドルの広告収入に相当するので、初期ダウンロード者全員が無料ティアを最大限利用したとしても、それは四捨五入の誤差の範囲内だ:0.1%にも満たない。
そして、この広告エンジンは大量のキャッシュを生み出している…
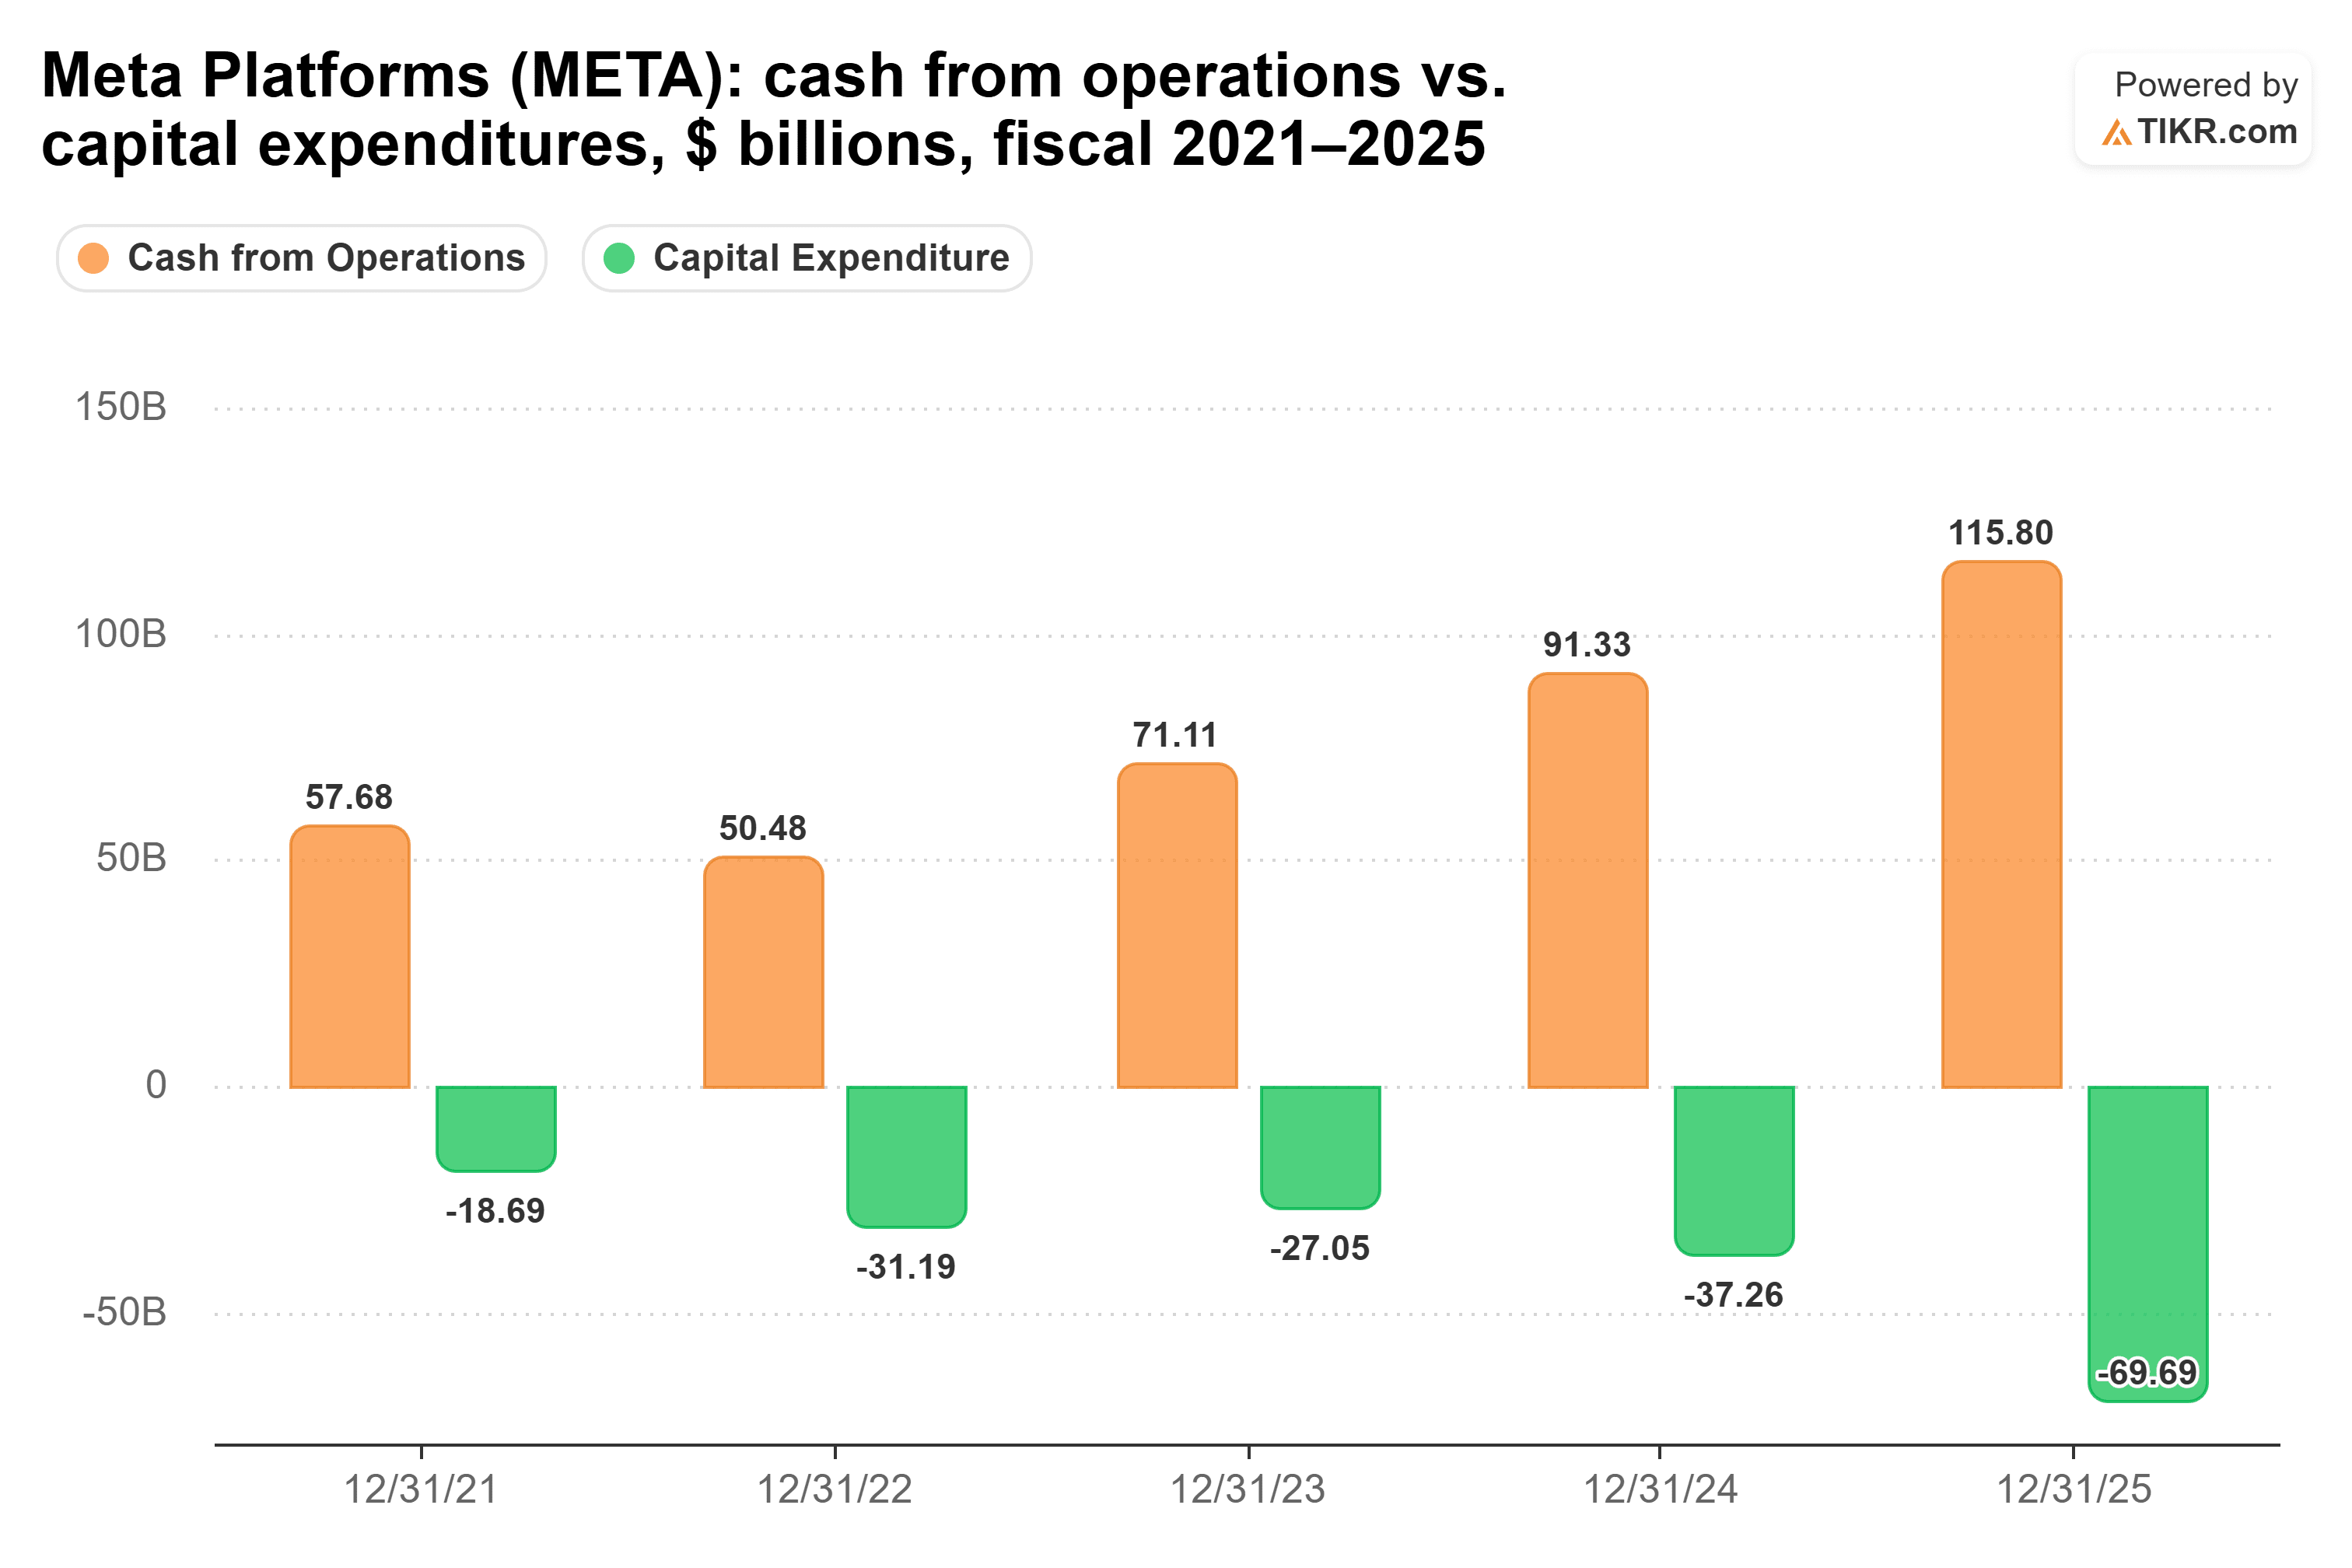 Meta Platforms (META): 営業キャッシュフロー対設備投資、10億ドル単位、2021-2025年度 (TIKR)
Metaの営業キャッシュフローは、2021年の577億ドルから2025年の1,158億ドルへと倍増した。設備投資が増加しているにもかかわらず、十分な余裕がある。
設備投資がキャッシュを食い尽くしているのでは?
明白な反論は、無料トークンの背後にあるコンピュート資源を誰かが構築しなければならず、Metaはそれを大量に構築しているということだ。もちろん、それは無料提供を支えるのと同じキャッシュである。
しかし、同じように(言葉遊びを許して)、OpenAIとAnthropicはどちらも収益を上げておらず、生き残るために資金調達をしている。
したがって、厳しい年でも、Metaの広告事業がサーバー代を支払う。一方、AI研究所にとって厳しい年には、新たな投資家を見つけなければならず、レインズはプライベート市場が「基本的に枯渇している」と考えている。
投資家は今のところ、このトレードオフを容認しているようだ。過去3週間のMetaの株価チャートを見ればわかる!
もう一つの広告巨人
Metaには、この種の支出に匹敵できる競合が一つある:Alphabet (GOOGL) だ。Alphabetも同じようなキャッシュエンジンを持っている…
 Alphabet (GOOGL): フリーキャッシュフロー、10億ドル単位、2021-2025年度 (TIKR)
Alphabetはグラフの各年で600億ドル以上のフリーキャッシュフローを生み出しており、2021年から2025年までの合計は約3,425億ドルに上る。唯一の落ち込みは2022年で600億ドルだったが、1年後の2023年には695億ドルに回復した。
ただし、最近の成長は横ばいだ:2025年の733億ドルは、2024年の728億ドルからわずか約5億ドル増えたに過ぎない。それでも、GoogleがMuseの競合を作ると決断すれば、それに投じるには十分なキャッシュだ。
GoogleはすでにあなたのGmail、カレンダー、そしてAndroidを持っている。レインズは、GoogleがMuseに先んじなかったことを「実に驚くべき」ことだと感じている。これは、同じように無料提供できる資金力を持つ唯一の競合に対して、Metaに先行する利点を与えている。
誰が最も長く無料提供を支えられるか?
Metaだ。その広告事業が無料提供を支え、OpenAIとAnthropicは自分たちの分の資金を調達しなければならない。モデルの優位性が数週間で薄れるなら、ユーザーを制限しない企業が、制限にうんざりしたユーザーを獲得する。私はMetaがその立場をAI研究所に対して維持すると賭ける。
もちろん、Museは生まれて3週間であり、ダウンロード数は日常的な習慣には程遠い。設備投資の請求書は増え続け、Googleはまだ独自のエージェントを登場させる可能性がある。
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Metaがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用できる。
Metaを無料で評価する
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、また、いかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!